

一份关于比特币闲置供应、流动性与机构持仓的最新报告显示,尽管比特币供应正接近2100万枚上限,但真正活跃流通于经济中的比例仍然有限。报告将约2010万枚BTC划分为非流动、流动和高流动三类。
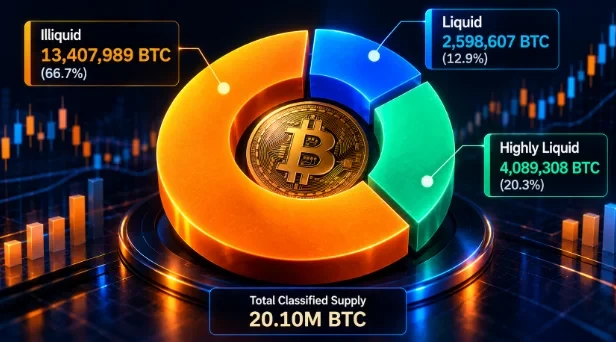
数据显示,非流动供应约占被测量总量的66.7%,约1341万枚BTC;流动与高流动供应合计约669万枚BTC,表明与更强支出活动相关的供应占比较小。
休眠供应:684万枚BTC五年未移动
长期持有仍是比特币供应结构的显著特征。约684万枚BTC至少五年未移动,约占被测量供应的34.1%。其中,超过10年未移动的比特币约363万枚,占五年以上未移动供应的一半以上。
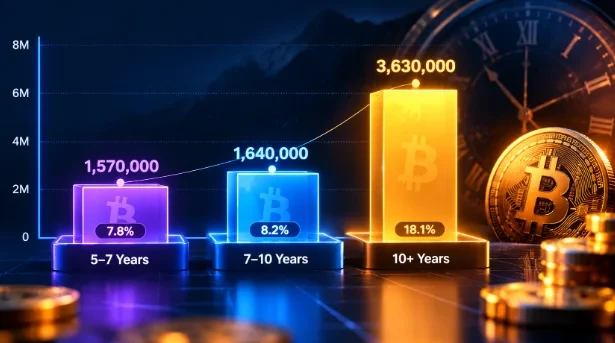
报告指出,休眠本身不能判断这些比特币是丢失、被安全持有,还是可能重新进入流通,但年龄组群变化可显示不活跃供应何时重新开始移动。
交易所余额:追踪钱包持有733,753枚BTC
交易所余额提供观察可识别交易基础设施中比特币持有情况的视角。最新钱包层面读数追踪到交易所钱包组中约733,753枚BTC。由于不同提供商采用不同识别方法与覆盖范围,更广泛估计可能更高。
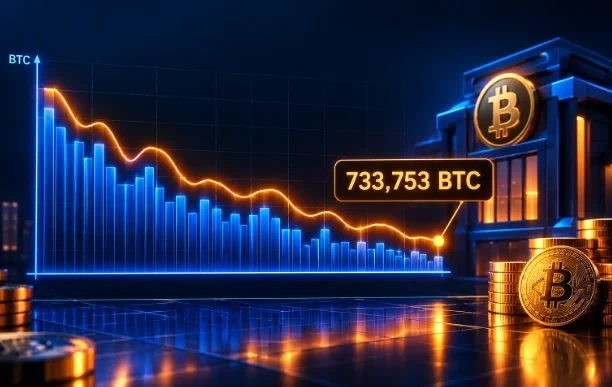
交易所储备可帮助衡量交易平台持有的BTC,但余额本身不能确定即时抛售压力。储备下降可能反映提现至私人托管或其他钱包,储备上升则可能表示存款增加。这些变化应与价格走势、交易量及其他市场指标结合解读。
ETF持仓:机构基金持有约129万枚BTC
美国现货比特币ETF为投资者提供通过受监管投资基金获得敞口的渠道。报告中的10月数据显示,相关基金持有约129万枚BTC,其中贝莱德IBIT持有约805,222枚BTC,是该组中规模最大的基金。
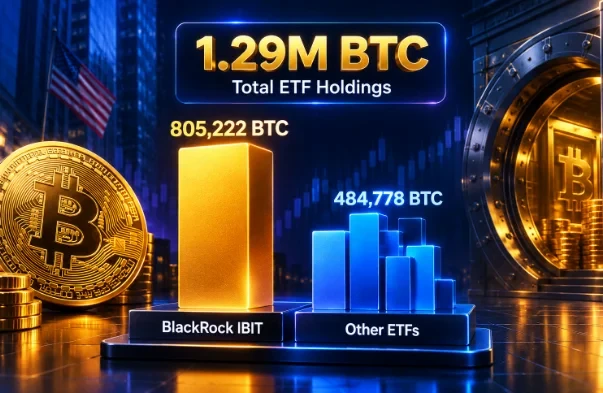
ETF持仓衡量基金持有的底层比特币,而净流量追踪投资者资本变化。两者可能不同步:即便出现净流出,基金仍可能持有大量BTC余额。同时跟踪两者,有助于观察机构敞口与投资者需求。
企业金库与比特币抵押信贷
企业金库已成为比特币所有权的重要渠道。Strategy在10月初持有约848,000枚BTC,是已公开披露的最大企业比特币持有者。除作为储备资产外,比特币还可通过抵押信贷安排支持借款。
数据显示,约117.5万枚BTC被用作抵押,支持约332.1亿美元以美元计价的债务。企业金库持仓与抵押余额代表不同金融用途,应分别评估。
金库持仓衡量企业拥有的比特币,抵押数据追踪受覆盖信贷安排中质押的BTC。二者共同表明,比特币正同时发挥企业储备资产与信用市场抵押品作用。
链上活动:活跃地址增长9.4%
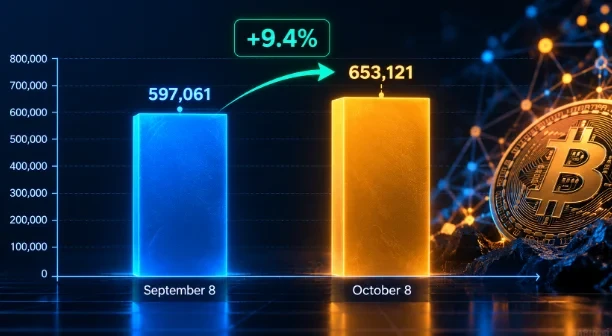
活跃地址衡量比特币网络参与度。10月8日,比特币记录约653,121个活跃地址,而9月8日为597,061个,增长9.4%。更高地址活动可能反映交易、支付、交易所结算、托管转移和钱包管理。
不过,仅凭活跃地址无法衡量转移的BTC数量,也无法显示休眠币是否重新进入流通。要判断网络参与度上升是否伴随真实经济流动,还需要调整后转账量与供应年龄等指标。
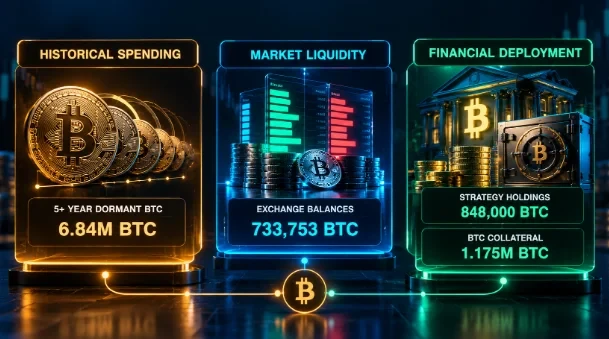
资本利用:衡量BTC经济角色的三个维度
比特币供应可从三个可测量维度评估:历史支出行为、市场流动性与金融部署。休眠供应数据追踪长期持有,交易所储备衡量已识别交易钱包中的BTC,抵押余额捕捉受覆盖信贷安排中质押的比特币。
如果较老的休眠供应组群下降,同时交易所余额与转账活动上升,可能表明此前不活跃的BTC正重新进入流通。抵押余额上升可能意味着比特币在信贷市场中的使用增加。没有单一指标能独立捕捉利用率;综合观察这些指标,才能更完整理解比特币不断演变的经济角色。
数据说明了什么
数据凸显比特币供应结构的三个特征。第一,长期持有依然庞大:约684万枚BTC至少五年未移动,非流动供应约占被测量流动性数据集的66.7%。第二,机构敞口是重要组成部分:美国现货比特币ETF持有约129万枚BTC。第三,企业金库持仓与比特币抵押信贷安排显示,BTC可同时作为储备资产与借款抵押品。
这些指标共同表明,比特币的经济角色已超出直接交易。然而,所有权、流动性与抵押用途衡量的是市场不同方面,不应合并为单一利用率数字。关键问题在于这些指标如何随时间演变,以及休眠供应、交易所余额和金融部署变化是否预示比特币使用方式出现更广泛转变。
结论
比特币供应结构显示,长期持有基础庞大,同时存在规模较小的流动供应池和不断扩展的金融用例。约684万枚BTC至少五年未移动,而1341万枚BTC在测量流动性数据集中被归类为非流动。机构敞口增加另一维度:美国现货比特币ETF持有约129万枚BTC,企业金库将比特币作为储备资产,信贷市场将BTC用作抵押品。
这些数字描述生态系统不同部分,不应被视为总供应中互不重叠的独立部分。核心发现是,比特币货币供应量并不等于可随时交易或在金融市场中活跃使用的数量。休眠供应指标揭示持有行为,交易所余额帮助评估交易平台库存,机构持仓与抵押数据展示BTC如何被持有或部署。持续跟踪这些指标,有助于判断比特币是否变得更流动、转移更频繁,或在金融应用中迎来更广泛使用。