

导语:10月12日,韩国股市大幅回调。韩国综合股价指数(KOSPI)收盘下跌3.65%,报6384.25点。半导体板块表现偏弱,三星电子收盘下跌4.39%,报250500韩元;SK海力士下跌4.52%,报1605000韩元。10月13日,韩股继续下跌,盘中一度暂停程序化卖盘。
自6月22日触及9385.59点高位以来,KOSPI约四个月累计回落近32%。市场最初将下跌解释为高位获利了结引发的技术性调整,但随着AI产业链微观压力显现,资金撤离之外的风险正在上升。
三重隐忧重估AI交易
当前市场压力集中体现在三重隐忧:AI基础设施投资能否顺畅转化为实际收入与利润;上游设备及零部件涨价是否改写芯片产业链投资回报预期;前沿大模型实验室收入高增速能否持续。盈利预期一旦松动,高位估值调整可能与外资流出相互强化,融资交易和杠杆资金则会放大下跌波动,触发追加保证金与被动减仓。
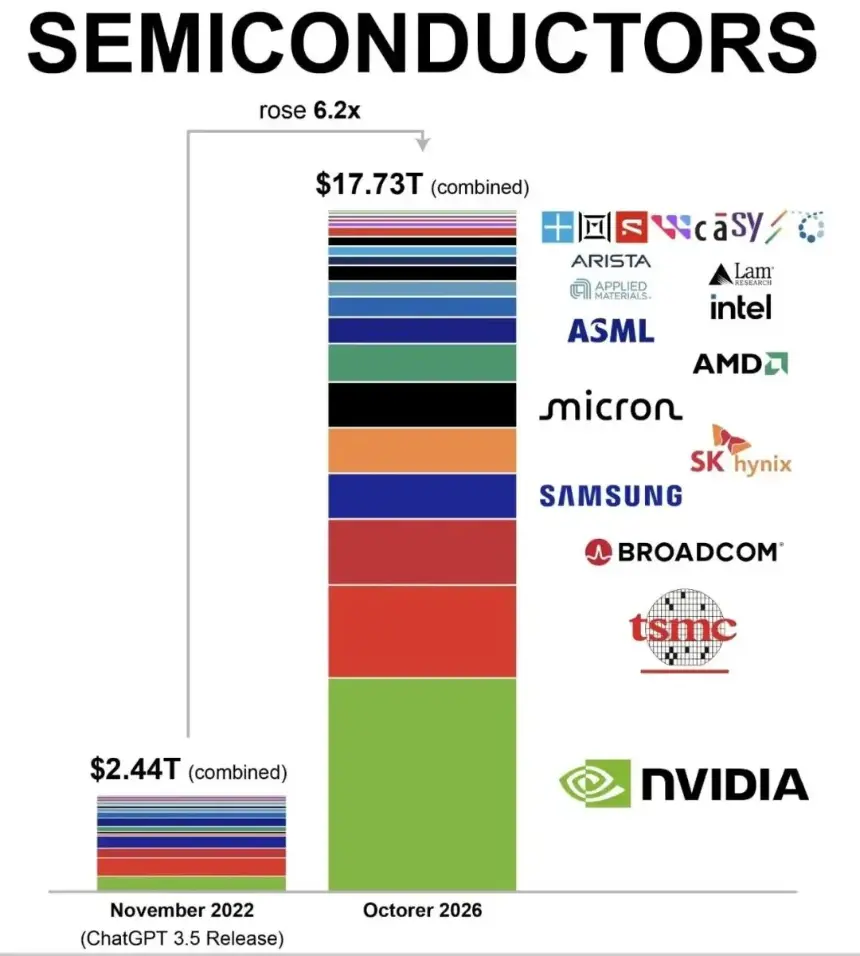
自ChatGPT 3.5发布以来,全球半导体及AI产业链总市值飙升6.2倍,芯片板块成为本轮AI大周期的核心赢家。如今,市场开始重新审视这一盛宴的持续性。
三星业绩“惊艳”却引发周期见顶焦虑
本轮韩国股市与内存板块走弱,导火索源于三星电子一份“惊艳”的业绩预告。10月8日,三星电子公布第三季度业绩指引:单季合并销售额约195万亿韩元,合并营业利润约10.74万亿韩元,较上年同期大幅增长,且落在分析师预期区间上沿。强劲业绩主要归功于AI驱动的HBM与DRAM需求。
但业绩预告发布后,三星电子股价应声下跌,并拖累KOSPI与SK海力士等半导体权重股走低。投资者对创纪录数据反应克制,核心在于重新评估内存繁荣周期的可持续性。多家机构指出,三季度利润增速或接近本轮周期阶段性高点,四季度环比增长预期将放缓至约8%。随着内存价格上涨斜率趋平、新增产能释放,“供给短缺能否延续至2028年”成为核心疑问。
OpenAI收入口径争议冲击AI叙事
前沿实验室“混乱”的收入计算口径,是诱发本轮回调的关键之一。据《金融时报》及多家财经媒体披露,截至2026年9月底,OpenAI真实年化收入接近500亿美元,与此前华尔街及部分媒体流传的700亿美元存在约200亿美元预期差。差异源于计算口径:Anthropic等同行将通过云合作伙伴的销售额按总额计入,而OpenAI仅计入自身收入,即剔除渠道分成后的净额。部分一级市场投资者为直接对标两家公司,对OpenAI数据进行了调整,由此得出700亿美元。
消息传出后,10月8日美股半导体及云服务板块普遍走低:英伟达收跌2.94%,甲骨文收跌5.48%,美光科技收跌4.79%,闪迪收跌4.90%,CoreWeave收跌7.77%,纳斯达克综合指数跌幅扩大至1.25%。10月9日,又有知情人士向彭博社透露,OpenAI预计到年底年化营收仍将达到或超过700亿美元,主要由企业业务增长推动,短期恐慌有所缓解,但市场已对AI收入叙事的可比性提出更高要求。
摩根士丹利和高盛等机构仍预计,全球核心云巨头2027年合计资本支出将达到1.2万亿至1.4万亿美元区间。AI硬件基础设施庞大资本开支与上游AI软件应用变现速度之间,天然存在“沉淀时差”。市场人士总结,存储超级周期还在,但“闭眼买”的时代结束了。
高资本开支与估值折价并存
AI基础设施建设对高性能内存的强劲需求,仍为内存厂商提供基本面支撑。美光主要受益于HBM与服务器DRAM需求增长;闪迪受益于AI数据中心对企业级SSD的需求增长;SK海力士作为HBM重要厂商,凭借先发优势和头部客户合作,具备较强需求可见度。
但需求旺盛只是起点,转化为持续利润与现金流才是关键。为争夺HBM3e及下一代HBM4主导权,存储巨头陷入半导体历史上最激烈的设备与产能军备竞赛。三星电子已承诺2026年投入超过110万亿韩元(约合826亿美元)资本支出与研发资金,创年度预算最高纪录;SK海力士全力扩建清州M15X厂区,并斥资38.7亿美元在美国印第安纳州建立先进封装基地。行业数据显示,到2026年底,全球存储巨头将有高达25%的DRAM晶圆产能被锁定用于HBM生产。
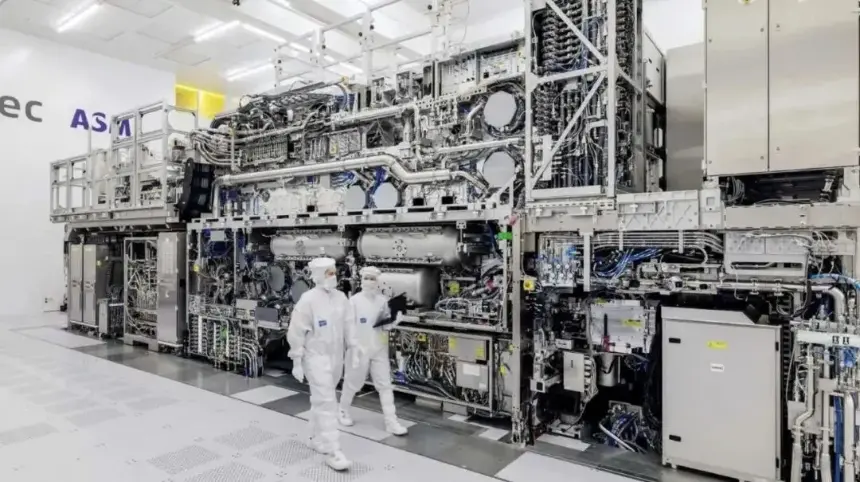
供应链上游成本挤压进一步蚕食盈利预期。光刻机巨头ASML已通知,自2027年1月起将其供应给三星电子和SK海力士的EUV及DUV光刻机替换零部件价格统一上调10%,光刻机涨价方案也呼之欲出。在此背景下,SK海力士当前动态市盈率仅为6.96倍,低于半导体行业平均水平。表面上存在估值折价,但折价是否合理,取决于其能否在高额资本支出与运营支出压力下维持未来利润质量与可持续性。
外资流出与杠杆资金放大波动
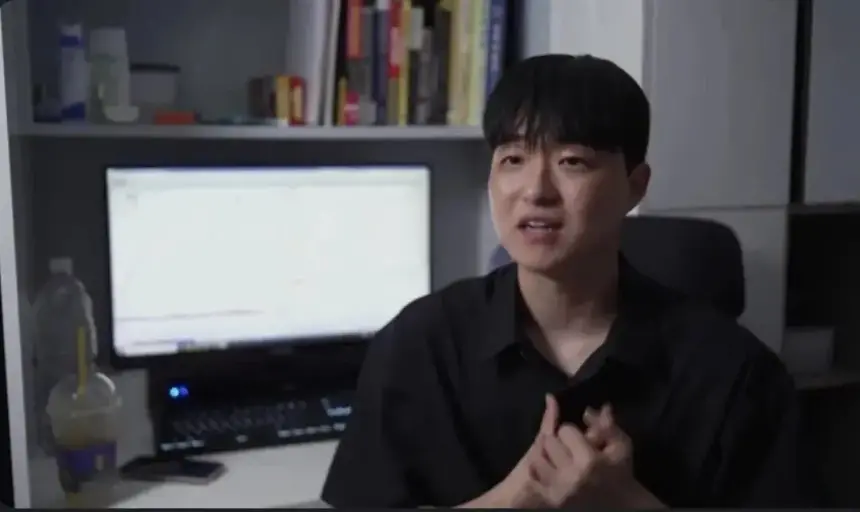
高杠杆交易在韩国散户中的风险,早在今年夏天就已拉响警报。路透社报道的24岁首尔大学生李承浩,积攒2000万韩元,通过交易应用参与5倍杠杆交易,账户资产一度暴涨至3亿韩元(约合人民币155万元)。但随着5月市场波动加剧,追加保证金和平仓接踵而至,他在四周内损失全部收益与本金,并将当时感受形容为“字面意义上地无法呼吸”。
这种高杠杆风险并未及时去化,反而随着单股杠杆产品在散户中流行而延续。10月12日韩国股市重挫后,投资者在社交平台X上集中表达困惑与不满。有散户将韩国股市与美股、日股对比,质疑韩国市场持续承压;另一些投资者则将矛头指向外资持续流出。
交易数据显示,10月12日外资单日净卖出韩国股票近2万亿韩元,近一个月累计净卖出达到29.7万亿韩元(约合1560亿元)。若相关统计得到确认,外资撤离已成为本轮市场调整的重要压力来源。围绕韩国单股杠杆ETF的争议也在投资者社区发酵。有帖子援引估算称,散户在单股杠杆产品上的资产损失规模达54万亿韩元(约合人民币2835亿元),该数字引发统计口径与计算样本讨论。
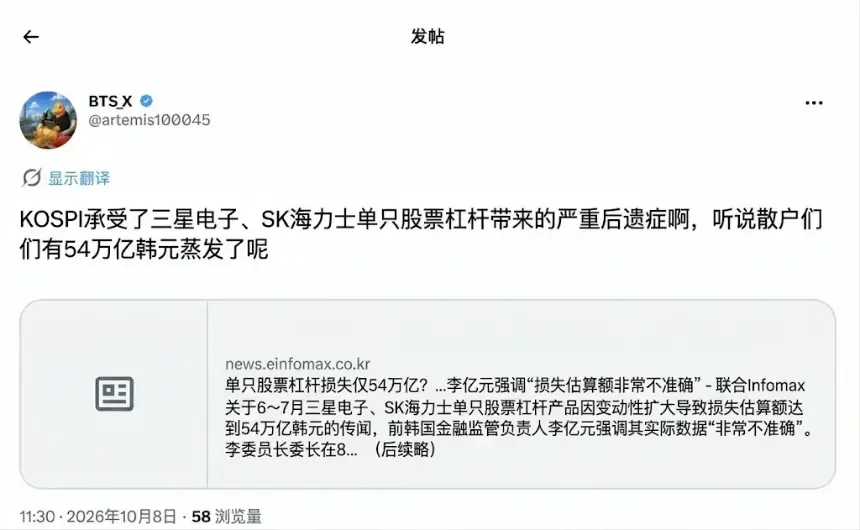
杠杆产品会显著放大股价波动。市场下跌时,持仓缩水可能触发追加保证金,迫使投资者被动平仓并加剧下行压力。单股杠杆ETF的每日调仓机制是否会在特定交易日放大标的股票卖压,仍需结合产品结构与实际资金流向具体分析。
从7月李承浩爆仓归零,到社交平台对54万亿韩元巨额损失的惊呼,高杠杆交易在市场逆转时的脆弱性被集中暴露。韩国股市此次调整,既包含投资者对AI产业增长前景的重估,也暴露出杠杆资金在下跌行情中的连锁风险。对部分散户而言,残酷的并非一时亏损,而是在市场反弹前因资金不足被迫离场。前OpenAI研究员、25岁被称为“华尔街AI新股神”的利奥波德·阿申布伦纳,也在7月底四倍杠杆爆仓,倒在科技股反弹前夜。