

导语:10月13日,中国人民银行公示,批准威士信息技术(北京)有限公司筹备银行卡清算机构。这意味着,继美国运通、万事达之后,第三家国际卡组织、也是首家以外商独资身份申请的国际卡组织,正式进入中国银行卡清算市场的“门槛之内”。不过,筹备批复不等于开业许可,Visa距离在境内发行和清算人民币银行卡,仍有一年筹备期和后续审批要走。
从双标卡到三张牌照:清算市场开放走过近四十年
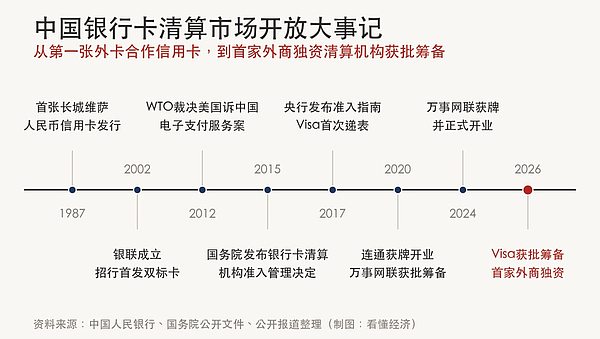
中国银行卡清算市场曾长期只有中国银联一家。1987年,中国银行与维萨国际组织合作发行第一张长城维萨人民币信用卡;1993年,Visa在北京设立代表处。此后,国际卡组织主要通过与境内银行合作发卡、跨境受理参与中国市场。
2002年银联成立后,“境内交易走银联、境外交易走外卡”的双标卡模式定型。2014年国务院常务会议决定放开银行卡清算市场,2015年国务院发布准入管理决定,2016年央行会同原银监会出台管理办法,2017年央行发布准入服务指南,制度通道逐步打通。
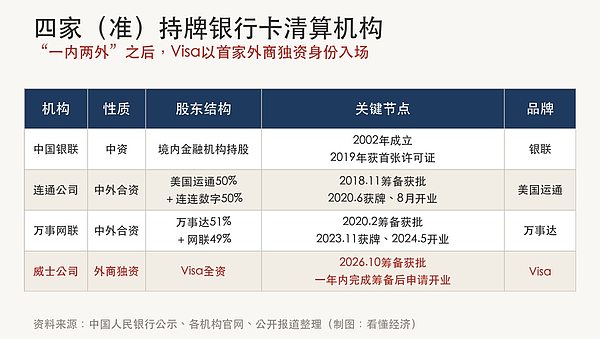
2016年11月,央行暂停双标卡新发,存量卡到期转为单标卡,国际卡组织“借道银联”模式终结。美国运通与连连数字合资的连通公司2018年11月获批筹备,2020年6月获牌,同年8月开业;万事达与网联合资的万事网联2020年2月获批筹备,2023年11月获牌,2024年5月开业。中国银行卡清算市场由此形成银联、连通、万事网联“一内两外”格局。加上Visa,第四家已在路上。
需要说明的是,网联清算公司持有的是网络支付清算平台牌照,与银行卡清算机构不同。但网联是万事网联的中方股东,持股49%。PayPal则通过收购国付宝股权进入支付服务市场,支付与清算开放同步推进。
九年申请路:Visa为何最慢,也最“独”
在几家国际卡组织中,Visa递表最早、获批最晚。2017年7月,准入指南发布不到一个月,Visa与万事达先后提交申请材料。2018年1月,Visa主动撤回申请,同年4月再次提交,但因材料仍需补充,央行未正式受理。2019年1月,央行支付司曾回应外媒称,不是不受理,而是材料不齐。
万事达随后转向合资路径,与网联成立万事网联;美国运通则与连连数字成立合资公司,率先获批筹备。Visa选择以外商独资企业形式申请,不引入中方合资股东。时任CEO艾克礼曾表示,不期望进入中国后两三年内迅速获得较大市场份额,而是着眼未来二三十年的长期发展。这一“独资执念”让Visa比首家拿牌的外卡组织晚了约六年。
今年5月,有报道称特朗普访华期间曾提及Visa市场准入问题,Visa现任CEO麦凯恩随行。Visa官方在声明中高度赞赏中美两国领导人为推动两大经济体保持建设性战略稳定关系所发挥的重要作用。分析认为,这张筹备券既是金融开放“成熟一家、批准一家”的既定节奏,也处于中美经贸缓和的窗口期。
拿牌后能做什么:人民币卡是入场券,跨境才是主场
按规则,Visa完成筹备并获开业许可后,可拓展成员机构、授权发行和受理Visa品牌人民币银行卡,摆脱对双标卡的依赖。市场关注至少集中在五方面:
一是出境消费与跨境场景。Visa全球网络拥有约49亿张支付凭证、超过1.75亿个商户受理点、近1.45万家合作金融机构,2025财年处理交易2575亿笔,净营收400亿美元、同比增长11%,跨境交易量增长13%。中国出境游、留学、商旅客群恢复,是其境内人民币卡最现实的切入场景。
二是入境支付。2024年3月国办发文优化支付服务后,重点商户外卡受理覆盖率到当年三季度已达99%,“外卡内绑”“外包内用”方案跑通。免签扩围和240小时过境免签带来入境客流,是外卡组织共同的增量。
三是绑定银行的权益生意。连通开业后与22家主流发卡行推出近百款人民币卡产品;万事网联也有近百款“中国万事达”卡经二十余家银行发行。Visa在高净值、商旅和留学客群中的品牌资产较厚,高端卡、联名卡和跨境权益可能率先开打。
四是B2B与增值服务。Visa全球营收超过四分之一来自增值服务,2025财年接近110亿美元;Visa Direct年处理超125亿笔。跨境电商、企业跨境付款、供应链虚拟卡等对公场景竞争烈度较低,且跨境定价受国内费率天花板影响较小。
五是技术卡位。Visa近两年全球叙事聚焦tokenization、AI驱动商务和稳定币结算。相关能力何时以何种形态落地中国取决于监管框架,但筹备期内与银行、支付机构的技术对接可先行。
牌照不等于份额:Visa面对的是被移动支付重定义的市场
2025年末,中国银行卡在用发卡量约102亿张,全年银行卡交易额963.6万亿元。规模惊人,但日常支付“C位”已是支付宝和微信支付,银行卡更多退居钱包背后的“底账”。国内银行卡刷卡费率处于全球洼地,借记卡约0.5%、贷记卡约0.6%,国际卡组织习惯的交换费模式空间有限。
先行者经验显示,发卡量可以做起来,但靠境内人民币清算本身赚钱很难。外卡组织入华的短期诉求更多是补齐全球布局,再把境内获客引流至境外高毛利场景。美国运通拿牌已六年,万事达开业两年多,两家均完成产品布局并接入主流钱包,但消费者端感知仍有限。银联优势未动摇,网联和条码支付的网络效应同样强大。
还有一笔旧账:2010年,Visa曾要求境外受理的“银联、VISA”双标卡不得走银联网络,引发通道之争。彼时Visa是规则施压者,如今则是按中国监管要求筹备、补材料、等审批的规则遵守者。这一身份转换,是中国清算市场二十年变迁的注脚。
结语:门口之后,还有一年筹备期
从1987年第一张长城维萨人民币信用卡,到2010年通道之争,到2017年首次递表,再到今天的筹备券,Visa用了近四十年走到中国清算市场门口。门口之后,还有一年筹备期、开业审批,以及发卡行、收单机构、商户网络的一一落地。快的话,2027年可能看到第一张境内发行的Visa品牌人民币卡。
更大的信号在于,中国愿意把银行卡清算这一金融基础设施核心环节,以独资形式交给一家美国公司申请。开放的门越开越大,门内竞争才刚开始。对银行而言,接下来值得盯住三个问题:哪些银行会成为Visa首批成员机构?“中国Visa”卡的定价和权益怎么打?在出境和入境赛道上,银联国际与Visa的贴身战会从哪个场景先开打?答案留给筹备期这一年。