

导语:纳斯达克首席执行官 Adena Friedman 表示,代币化可能在全球金融体系中释放数百亿美元。她提到的对象包括美国国债、股票、货币市场基金以及支付资金。把这些环节连接起来,金融机构就有机会减少资产调拨和交易交割中的等待,让原本被占用的资金更快投入下一笔业务。
代币化不等于稳定币
代币化并不等于稳定币。稳定币是一类链上支付工具,而代币化是一种发行、登记和转移资产权益的方式。支付资金可以代币化,投资资产也可以代币化。两者连接之后,才涉及一笔交易从付款到资产交付的完整流程。
像 USDC 这样的美元稳定币,主要用于支付、转账和结算,目标是维持与美元的兑换关系,由发行方安排储备,并按适用规则提供赎回。银行也可以把存款记录放到可编程平台上,形成代币化存款,持有人对应的仍然是对银行的存款债权。在机构结算层面,还可以使用央行提供的结算资金。因此,稳定币只是支付端的一种选择。
资产端:从国债到房地产
资产端的范围更广。国债和公司债可以把债权、付息和到期偿付安排与代币对应;股票可以把股权登记和转让接到链上;基金可以发行代表基金份额的代币,用于持有、转让、收益分配和赎回。私人信贷、应收账款等,也可以把相关债权或持有这些债权的基金份额代币化。
黄金和房地产同样可以涉及代币化,但需要先明确具体对应什么权益。黄金代币可以对应托管在金库中的黄金所有权;房地产相关代币可能对应持有物业的公司股权、基金份额,或者某种收益权。房屋仍然在线下,代币持有人能获得什么,要由法律文件和登记安排决定。租金收取、维修、估值和处置,也仍然需要现实中的机构完成。
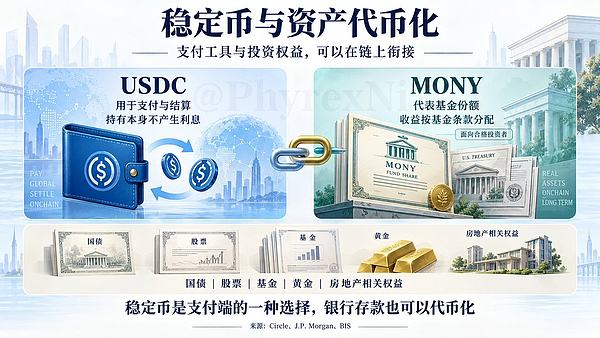
Adena Friedman 主要描述的则是国债、货币市场基金和其他被金融机构接受的抵押资产。这些资产本来就在金融体系里大量使用,代币化可以从现有的融资、抵押和结算流程切入。
实际操作中,一种方式是直接以代币形式发行证券,把链上记录纳入正式的持有人登记系统。另一种方式是先持有或托管已有资产,再发行代表相应权益的代币。
基金与 MONY:链上份额如何运作
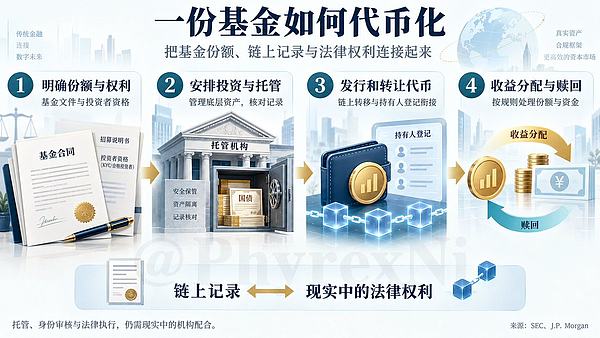
以一只投资国债的基金为例,管理人仍然负责投资,托管机构仍然负责保管底层资产,基金文件明确申购、赎回和收益分配规则。投资者完成身份和资格审核、支付申购款后,基金按规则发行对应份额的代币,交付到投资者的链上地址。
之后,代币转让要与基金的持有人记录衔接;收益按照基金条款分配;投资者赎回时,对应份额和代币按规则注销,再完成资金支付。代币数量、已发行份额和相关资产记录需要持续核对,避免链上和链下形成两套互不相认的账。
智能合约可以把部分规则变成自动执行的程序,例如检查接收地址是否具备资格、限制不合规转让、计算并分配收益,或者在条件满足时完成结算。但程序仍然依赖正确的数据和可靠的资产管理。金库里有没有黄金、借款人是否还钱,都需要链下的托管、核查和法律执行来支撑。
这也意味着,上公链的产品仍然可以有投资者门槛和转让限制,机构还可以选择限定参与者的网络。具体采用哪种网络,要看隐私、合规、结算和业务连接的要求。
摩根大通资管推出的 MONY,就是一个实际例子。这是一只面向合格投资者的代币化货币市场基金,在以太坊上发行,投资美国国债和以美国国债足额担保的回购交易。投资者通过指定平台参与,将基金代币持有在链上,并按照基金安排获得收益。产品同时支持现金或稳定币申购赎回。
稳定币可以是购买基金时使用的支付工具,基金代币则代表买到的投资份额。USDC 的储备即使持有国债,USDC 持有人也不会因此自动获得储备资产的利息。基金份额持有人获得的是基金条款规定的收益,同时承担相应投资风险。
券款对付与抵押品周转
当支付资金和资产都进入相通的系统,一项用途是把付款与资产交付绑定在一起。买方准备好资金,卖方准备好证券,系统检查条件后,让两边同时完成转移;条件不满足,就不完成这次交换。
传统金融本来就有“券款对付”,代币化希望进一步把交易指令、条件检查、登记和结算连起来,减少不同机构各自记账后再逐项核对的工作。
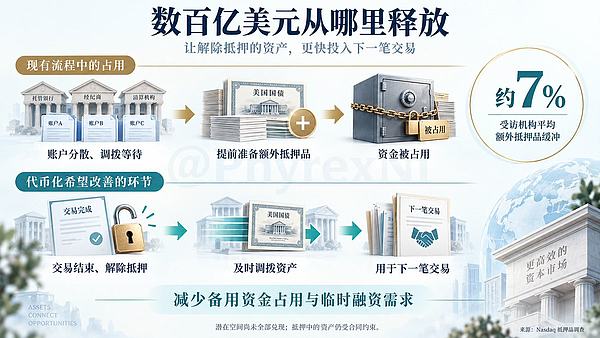
Adena Friedman 所说的数百亿美元,主要来自抵押品周转的改善。银行和基金做融资、衍生品交易时,往往需要提交抵押品。现有流程里,资产分散在不同账户和托管机构,调拨受到操作流程和时间窗口约束。为了保证需要交保证金时资产已经就位,机构会提前放好资产,或者额外准备缓冲。
纳斯达克此前的调查显示,受访机构平均准备约 7% 的额外抵押品,用来应对可能的交割问题。如果资产调拨更及时、交割更确定,这部分为了防止“来不及交付”而准备的资金,就有机会减少。
举个简化例子:一家机构上午的一笔交易结束,国债解除抵押;下午另一笔交易又需要国债作为担保。如果两个业务的资产记录和转移系统能够衔接,这批国债就可能更快转过去,减少重新筹集资产或临时借钱的需要。如果对方接受代币化货币市场基金作为抵押品,还可能减少先赎回基金、等现金到账再提交担保的步骤。
释放的是原本被低效占用的资金。机构实际获得的经济收益,来自少付融资费用、减少闲置、增加可投资资产的收益,以及降低人工处理成本。已经被用于担保的资产,仍然受到合同和抵押安排约束。
纳斯达克此前宣布,Vanguard 和 Wellington 已在 Canton 网络完成代币化抵押品测试,通过其系统跑通了资格判断、保证金通知、链上转移和交易后核对。
对传统金融与加密行业的影响
对传统金融来说,代币化首先改变的是资金使用效率。银行和基金如果能更快调拨抵押品,就有机会减少备用资金和临时融资,把同一批资产用得更充分。对交易频繁、资产规模大的机构,即使每笔业务只节省一点成本,长期累积也可能形成可观的收益。
基金公司还可能获得新的销售渠道。符合资格的投资者可以通过支持这些产品的链上平台,购买国债基金、债券或其他投资产品,资金更容易在支付、投资和抵押融资之间转换。银行、托管机构和交易所也需要围绕这些需求提供服务,竞争会逐步延伸到资产发行、数字托管、结算和抵押品管理。
对加密行业来说,链上可以使用的资产和收益来源变多了。投资者可以把一部分闲置资金配置到代币化基金,获得底层国债等资产产生的收益;如果平台接受这些基金份额作为抵押品,还可以进一步开展借贷和资金管理。这样,一部分链上金融活动就能与国债利息、企业融资等现实经济活动连接起来。
这也会带来新的业务需求。交易平台可以提供获准经营的产品交易和分销,钱包可以承接产品入口,托管机构负责资产保管与权限管理,技术服务商负责身份审核、数据核对和系统连接。稳定币则可以参与申购、赎回、支付和结算,使用场景有机会随着资产种类增加而扩大。传统金融机构进入之后,也会与现有加密平台争夺客户和服务收入。
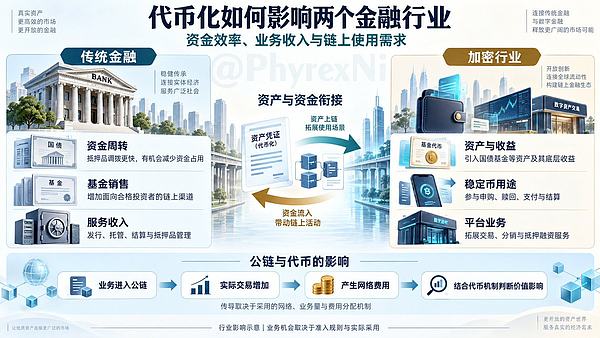
链上投资者可以把支付时要用的资金留在稳定币里,把暂时不用的部分转入有收益的基金。代币化基金规模扩大,可能带动更多稳定币结算,同时吸收一部分原本长期停留在稳定币中的余额。对相关企业来说,谁能让支付与投资之间的转换更方便,谁就更有机会留住客户。
对于承载这些业务的公链,实际发行、转让和结算活动增加,可能带来更多网络使用和费用收入。随着这类业务扩大,传统资管机构可以继续赚取管理费,托管和结算服务商可以争取新的服务收入,加密平台可以拓展交易、分销和融资业务。未来谁能提供投资者需要的资产,谁能把资金和抵押品更高效地调动起来,谁就更有机会获得客户和收入。
来源:X @PhyrexNi