

Visa获中国银行卡清算筹备许可:门票到手,扫码时代入口已变
导语:10月13日,中国人民银行官网更新银行卡清算机构行政许可信息,准予威士信息技术(北京)有限公司筹备银行卡清算机构。该公司由Visa全资控股,成立于2015年。若后续通过开业审查,中国将迎来第四张银行卡清算机构牌照,也是首张外商独资牌照。
消息公布后,多数解读聚焦于“金融开放再落一子”。但更直接的问题在于:在境内扫码支付成为主流的当下,这张牌照与普通消费者还有多大关系?
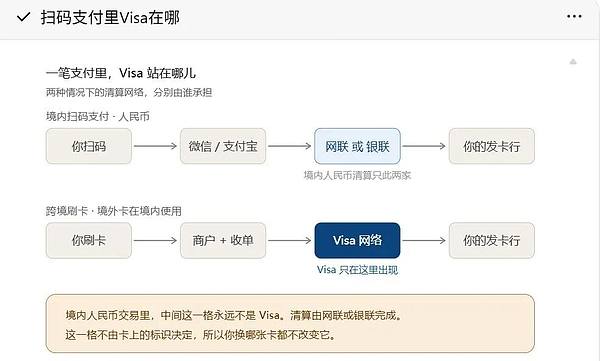
扫码三秒里,Visa在哪里
一次典型的扫码付款路径只有四格:扫码→微信支付或支付宝→网联或银联(清算)→发卡行扣款→商户到账。第三格决定资金如何从银行走到商户账户。在中国境内,这一格由网联或银联承担。2018年“断直连”后,支付机构必须通过这两家与银行连接,不能再直连。Visa在这一格中并不存在。
Visa只会在四类场景中出现:一、持带Visa标识的卡在境外刷;二、在境外网站购物,商户收单走Visa;三、境外发行的卡在中国境内使用;四、境外发行的卡绑在微信或支付宝上在中国消费。四类场景的共同点是资金来自境外发卡行,属于跨境交易。境内、人民币、本行卡三个条件均不满足时,Visa没有出现的位置。
牌照不等于收银台
有人看到“Visa拿到筹备许可”,会以为以后在楼下超市能刷Visa卡。能否刷卡不由发卡方单方面决定,还取决于收单方和钱包,即商户POS机是否接入、微信等钱包是否支持绑定。牌照只解决“谁有权清算”,不解决“商户愿不愿意接”。两者之间还隔着议价、费率和系统改造。美国运通和万事网联开业后,首要动作都是对接钱包,原因正在于此。
迟到十年的门票
人民币银行卡清算长期不对境外卡组织开放。2010年9月,美国据此向世界贸易组织起诉中国。2012年7月,专家组驳回“银联垄断”的指控,但支持开放电子支付服务市场,中国未上诉。这一背景也解释了双标卡的历史:2002年12月,招商银行推出中国第一张双标卡,卡面同时印有银联和Visa。其逻辑是境内交易走银联、以人民币结算,境外交易走Visa,两个清算网络各管一段法域。
Visa直到此次才拿到银行卡清算机构筹备许可,距离开业仍有一段路。作为参照,美国运通2018年11月获准筹备、2020年8月开业;万事网联2020年2月获准筹备、2024年5月开业。筹备到开业,一家用了一年七个月,一家用了四年多。
刷卡时代的选择权,已被扫码重写
刷卡时代,消费者递出哪张卡,决定了哪家卡组织被选中。扫码时代,卡退化为资金来源。清算那一格由清算机构决定,消费者看不见,也不参与。用户唯一还能选的是“用哪张银行卡扣钱”,但选不了它走哪条通道。更直接地说,境内根本没有Visa的通道可走。
Visa失去的不是几个基点的费率,而是被选择的机会本身。即便它进入清算这一格,也未必好赚。境内刷卡费率有统一标准:借记卡发卡行服务费不超过交易金额的0.35%,单笔封顶13元;贷记卡不超过0.45%,不封顶;网络服务费不超过0.065%,由发卡、收单各担一半。该标准出自2016年发改价格〔2016〕557号文件,目前仍列在发改委《政府定价的经营服务性收费目录清单》中,十年未动。
关键之处在于,在中国境内,卡组织从来没有交换费的定价权。Visa在美国商业模型的核心,恰恰是自己设定交换费,即决定发卡行和收单机构之间如何分钱。因此,它面对的不是一个等待瓜分的池子,而是一个已被写好、并且仍在缩小的池子。
零钱支付里,卡组织更早消失
还有一个日常中感知为零的事实:这笔钱里,消费者的支付成本是零。全链条价格由商户承担,商户再将其摊入商品售价。整个体系运转的动力,正来自“付钱的人感觉不到在付钱”。
如果付款时用的是微信或支付宝钱包里的零钱,而不是银行卡,那笔交易里连银行都没有出现。零钱余额存放在备付金账户,属于账户内部划转。备付金自2019年1月起100%集中交存央行。也就是说,在“零钱付给零钱”的链条上,比银行更早消失的,恰恰是卡组织。