

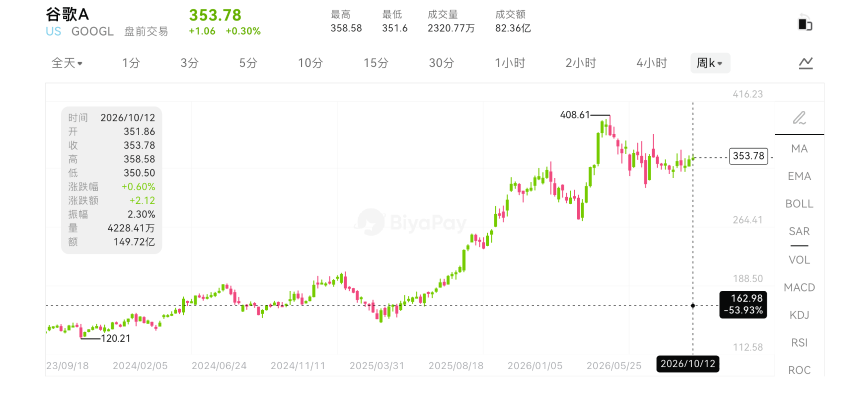
导语:谷歌将更强模型推向更广泛使用场景,但资本市场反应依旧克制。BiyaPay行情显示,美东时间10月13日,Alphabet A类股GOOGL收于353.78美元,上涨约0.30%。同日,Gemini官方更新记录宣布,Gemini 4 Argon开始向Google AI Pro与Ultra订阅者在Gemini应用中逐步开放。产品热度与股价表现未同步,市场仍在等待AI商业化的更清晰证据。
时间线需区分:本次是扩大开放
谷歌已在9月30日介绍Gemini 4 Argon,强调其面向复杂、长流程的专业任务。本周新进展是扩大可用范围,而非首次公布。对资本市场而言,扩大开放的价值在于让真实需求、付费意愿和服务成本更快接受检验。
模型更强,收入兑现仍需商业化验证
复杂任务能力提升,可能增加企业对AI的使用。如果模型能稳定完成编程、资料处理和专业工作,付费理由会比普通问答更明确。但使用次数、任务质量与实际收入之间,仍需产品和定价连接。试用热度不等于留存,留存也不等于毛利;任务越复杂,计算消耗和服务成本也可能增加。
比较谷歌与其他AI公司时,可通过全球一站式资产配置平台BiyaPay集中观察GOOGL、相关科技股与数字资产行情。平台以USDT为核心资金入口,连接美港股、加密货币和法币兑换等场景,并支持用户使用USDT以0佣金参与美港股等真实股票交易。
搜索业务:AI体验须承接商业需求
搜索优势不只是有人提问,而是识别需求并连接信息与商业服务。AI改变答案呈现方式后,谷歌需要维持这种连接,同时让体验改善具有经济价值。若回答更完整,用户可能提出更复杂问题,搜索覆盖范围有机会扩大;但同一变化也可能改变网页点击和广告展示方式。
从第二季度财报看,Google Search及其他收入为632.71亿美元,同比增长约17%。这说明截至该季度搜索业务仍保持增长,但不能据此把10月新开放模型的贡献提前计入。后续更值得关注的是搜索增长能否延续,以及AI体验与广告效果之间的关系能否被解释清楚。
云业务已有增长,不能全部记在Gemini名下
Alphabet第二季度总收入约1197.96亿美元,同比增长24%;Google Cloud收入约248亿美元,同比增长82%。公司披露,增长受到企业AI解决方案、AI基础设施和核心云服务共同推动。云业务并不只卖Gemini,算力、数据、网络、安全等服务同样贡献收入,把全部增长归因于单一模型会夸大其独立贡献。
高利润与现金流压力可以同时存在
AI投入最难回避的问题是时间。现金先用于基础设施,经营回报需逐步兑现。Alphabet第二季度经营现金流约390.69亿美元,购置物业及设备支出约449.24亿美元,按公司定义计算的自由现金流约为负58.55亿美元。这不等同于当季亏损,而是反映该季度资本投入超过经营现金流。单季度现金流也不能代替全年判断。
市场关注收入、成本与回报周期
谷歌股价没有随着每次模型升级都大幅上涨,一个合理解释是AI商业化仍需验证;但市场还会考虑此前预期、行业轮动与利率变化。对于如此体量的公司,一款产品需要产生足够大的经营增量,才可能持续改变估值。Gemini扩大开放,为谷歌增加了一组更接近真实使用的验证机会:搜索要证明商业需求能被更好承接,云业务要证明增长与利润可持续,订阅要证明付费和留存。产品能力已向前走,资本市场接下来关心的是,这一步能带回多少收入、消耗多少资源,以及多久形成更稳定的现金回报。