

银行股结构性大涨背后:政策协同、避险资金与个体分化
导语:近日,银行板块再度飘红。10月14日早盘,工商银行、建设银行、中国银行、交通银行股价齐创历史新高。《财经》根据Wind统计,10月12日至10月14日,42家A股上市银行中有32家股价上涨,占比76%。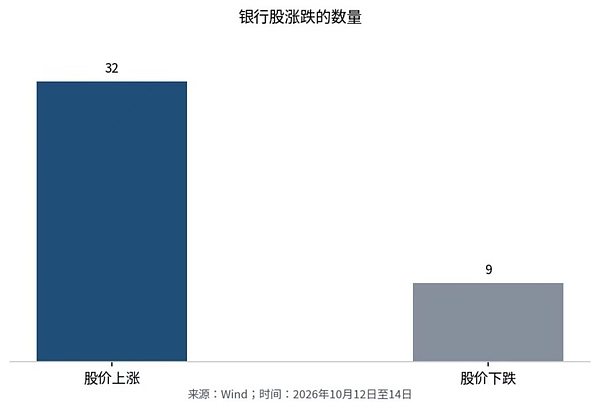
多只银行股盘中创新高
截至10月14日下午收盘,工商银行、建设银行、中国银行、交通银行当日股价虽涨跌不一,但盘中均出现历史新高。三季度以来,国有大行成为上涨主力,中国银行上涨4.5%、交通银行上涨3.2%、建设银行上涨3.1%、农业银行上涨3%、工商银行上涨2.1%、邮储银行上涨1.6%。部分全国性股份制银行亦有起色,招商银行、浙商银行、中信银行分别上涨3.4%、3.1%、1.9%。
不过,分化仍是主线之一。Wind数据显示,2026年初至9月29日收盘,42家银行中22家上涨、20家下跌;2026年10月以来,24家上涨、5家持平、13家下跌。拉长时间看,2025年有33家银行股价上涨,19家涨幅超过10%;2024年有41家获得正收益,11家涨幅超过50%。
政策协同发力,信贷与风险缓释预期升温
中金分析师林英奇表示,目前中国财政政策更加注重化解存量风险。2026年中国广义政府融资安排中,债务置换和金融机构注资合计3.1万亿元,占比约22%,有助于缓释银行信用风险和资本压力。近期房贷贴息和PSL降息扩围等政策,进一步支持信贷需求修复。
9月29日,财政部、中国人民银行、国家金融监督管理总局联合发布通知,明确自10月1日起实施居民购房贷款贴息政策:对符合条件的首套住房商业贷款,给予年化1个百分点的财政贴息,期限最长五年,贷款规模上限100万元。同日,PSL一年期利率从1.75%下调至1.5%,引导政策性银行加大对“六张网”建设的金融支持。林英奇称,两项财政金融协同政策能够精准支持银行信贷需求,房贷贴息测算每年可支持1.8万亿元新增贷款;PSL降息为政策性银行投放“六张网”贷款提供稳定、更低成本资金来源,测算“六张网”投资在“十五五”时期可累计拉动贷款超过16万亿元。
科技股承压,高股息资产成避风港
银行股的爆发亦与科技股承压有关。自三季度以来,此前领涨市场的科技主线在10月遭遇连续性资金抛售。10月13日,科创综指盘中最低下探至1616.45点,盘中跌幅接近4%;创业板指最低触及2860.80点。此后算力硬件板块反攻,但市场仍存分歧。
相关数据显示,银行股中位数股息率仍达4%以上,显著高于10年期国债收益率(约1.65%)和1年期存款利率。这种“类固收收益+低估值安全垫”的资产组合,在中长期配置资金持续入市、市场避险需求升温的双重逻辑下,配置吸引力持续凸显。一位银行业资深人士表示,即便近些年国有大行股价连续上涨,上市银行整体市净率仍低于1,股息率表现不错。
资本补充收官,估值修复获支撑
中央金融机构特别国债注资工作已全面收官,工商银行、农业银行正式完成财政部专项注资。至此,六大国有大行全部纳入本轮资本补充覆盖范围,核心一级资本充足率直接得到增厚。
另一位银行业人士称,本轮注资后六大行合计可撬动更多新增信贷投放空间,将进一步加大对制造业中长期贷款、普惠小微、绿色金融等实体经济重点领域支持力度。同时,充足资本储备提升国有大行不良资产核销与风险抵补能力,无需挤压日常经营利润处置潜在信用风险,为行业盈利稳定性筑牢基础。国有大行31%的分红可持续性得到进一步强化,在当前低利率市场环境下,高股息资产配置价值持续凸显,为银行板块估值修复行情提供坚实政策支撑。
普涨不再,投资逻辑转向精选个体
有分析人士称,银行业已全面驶入经营换挡期,过去靠规模扩张轻松盈利的“躺赚”时代一去不返,净息差持续收窄、资产质量逻辑生变、信贷结构全面重构。但银行股性价比依然凸显,只是普涨行情不再,投资逻辑从“打包买板块”转向“精准选个体”。