

导语:每个月美国CPI数据发布,都是全球资产市场最重要的定价时刻之一。表面上,投资者在等待一个通胀数字;实际上,所有人想知道的是,美联储会不会因此更鹰,利率会不会更高更久,科技股高估值还能否站住,资金会不会从成长切向价值、从大盘切向防御、从叙事切回现金流。
本次CPI处于微妙位置:市场普遍预期总体CPI可能因能源上涨而偏热,但核心CPI继续降温。RockFlow投研团队认为,理解CPI的关键不在于判断数字本身,而在于建立完整分析框架:CPI如何影响利率,利率如何影响估值,估值如何进一步影响科技、银行、小盘、REITs、消费与能源等板块的相对表现。
一、CPI传导链条:先改利率预期,再改资产定价
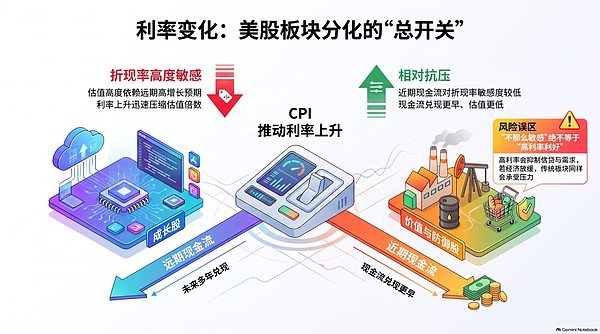
CPI影响美股,从来不是“通胀高所以股票跌”这么简单。真正传导链条是:CPI偏离预期,先重塑市场对美联储利率路径的判断,再影响美债收益率、美元和实际利率,最终传导到股票估值、企业利润率和资金风格切换。
股票价格本质上是企业未来现金流的折现值。利率上升,市场会用更高折现率计算未来收益,远期兑现的利润今天价值下降。因此,科技、半导体、软件、云计算以及部分成长股,往往是CPI交易中最先被重新定价的方向。公司没出坏消息、盈利预测也未下修,股价却可能在CPI后大跌,原因就在于实际利率上升压缩了估值倍数。
能源、部分传统价值股、部分银行、防御性消费等板块,由于现金流兑现更早、估值更低,通常对折现率上升的敏感性没那么高。但“不那么敏感”不等于“高利率一定利好”。高利率一方面压缩估值,另一方面也会影响需求、信贷、投资和库存周期,这些板块通常只是相对抗压。
二、本次CPI胜负手:核心与分项结构
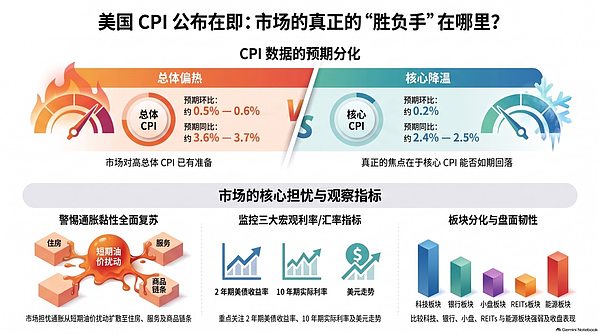
市场主流预测显示,总体CPI环比约0.5%至0.6%,同比约3.6%至3.7%;核心CPI环比约0.2%,同比约2.4%至2.5%。Morningstar预计总体同比由3.4%升至3.6%,核心环比由0.3%回落至0.2%。
本次CPI偏高,市场大体已有准备。真正决定美股方向的是两个问题:第一,核心CPI有没有继续降温;第二,通胀抬升究竟是能源短期扰动,还是又开始向住房、服务和商品链条扩散。市场真正害怕的是,原本以为只是油价问题,最后发现通胀黏性又回来了。
因此,数据公布后,单看指数涨跌意义有限,更值得关注的是:2年期美债收益率、10年期实际利率、美元怎么走;科技、银行、小盘、REITs和能源谁强谁弱;开盘反应能否维持到收盘。
三、四个关键分项:住房、核心服务、核心商品、能源
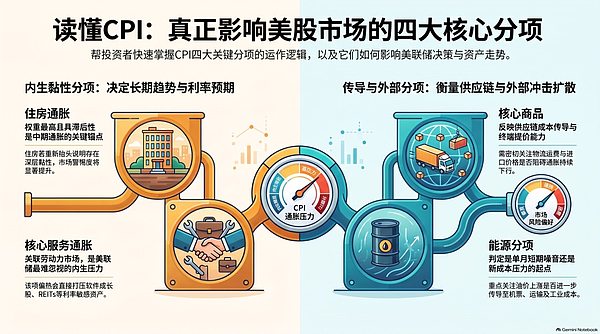
1. 住房通胀:最慢,但最关键
住房项在CPI中权重很高,且变化往往滞后,包括主要居所租金、业主等价租金、酒店与短期住宿。市场最想看到住房通胀继续温和回落,因为这意味着即便油价扰动总体数据,通胀中期趋势仍在改善。相反,如果住房重新抬头,市场会明显提高警惕,因为住房不像汽油,不是下个月可能自己掉回去的分项。
2. 核心服务通胀:美联储最难忽视的部分
服务通胀与工资、劳动力市场和企业定价能力密切相关,往往比商品更黏,覆盖医疗、保险、娱乐、教育、交通服务、个人服务等。如果核心服务持续偏热,市场很难相信美联储会很快放松。软件与互联网、小盘成长、高负债公司、REITs、公用事业等利率敏感资产通常受伤最重。
3. 核心商品:看供应链和成本传导是否回来
疫情后,美国通胀回落的重要来源是商品通缩。若核心商品重新转强,市场会立刻思考:运费和物流成本是否开始传导,进口价格是否上升,企业是否重新恢复提价能力,外部扰动是否从运输端向终端商品扩散。这一项未必是本次最核心矛盾,但如果持续回升,市场会重新评估通胀下行的顺畅程度。
4. 能源:看它是噪音,还是起点
本次总体CPI偏热大概率和能源有关,这本身不是新闻。真正重要的是,市场会把这轮能源上行理解成什么。如果只是汽油价格单月冲高,而核心项依旧温和,市场大概率视作阶段性扰动;但如果能源上行开始传导至航空票价、运输服务、化工与工业成本、商品终端价格、企业通胀预期,它就不再只是噪音,而可能成为新一轮成本压力的起点。
四、CPI如何影响美股各大板块
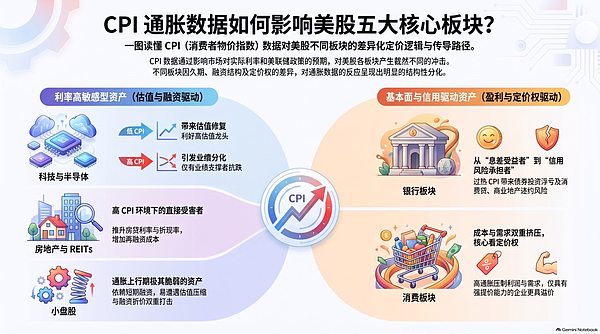
科技与半导体:先交易利率,再交易景气
科技和半导体往往是CPI之后波动最大的方向。其估值久期长,对实际利率最敏感。如果CPI低于预期,尤其核心项温和,通常利好AI算力链龙头、半导体设计与设备、软件和云服务、高估值互联网平台,因为收益率回落后,市场愿意重新支付更高估值。如果CPI高于预期,板块内也不会整齐下跌:有业绩、有指引、有现金流支撑的龙头相对抗跌,讲故事、缺盈利、估值虚高的二三线概念股跌幅更大。
银行:最容易被误读的板块
很多人以为高通胀等于高利率等于银行受益,其实只对了一半。温和偏高的通胀可能支撑贷款收益率和净息差,但如果CPI过热,导致长端利率大幅抬升、融资成本上升、贷款需求转弱,银行很快会面临债券投资组合浮亏扩大、存款竞争加剧、商业地产压力加大、信用卡和消费贷违约风险抬头。一旦市场开始交易滞胀,银行股往往会从利率受益者切换成信用风险承受者。
小盘股:热CPI环境下的脆弱资产
小盘股更依赖融资、债务期限更短、盈利稳定性更差、对本土信用条件更敏感。因此CPI推动利率上行时,Russell 2000通常比大型科技更受伤。大型科技至少还有现金流、壁垒和资产负债表支撑,小盘股则经常同时遭遇估值压缩和融资折价。小盘反弹通常需要两个条件同时成立:通胀温和回落、利率压力减轻;经济没有掉进衰退、盈利预期还能支撑。
房地产与REITs:典型利率冲击受害者
REITs和房地产股是最标准的利率敏感资产。CPI偏热通常意味着国债收益率上升、房贷利率上升、折现率提高、股息吸引力下降、再融资成本上升。从交易角度看,热CPI对REITs通常是直接利空。
消费:看成本,也看定价权
消费板块不能一概而论,必须拆成必需消费和可选消费。必需消费需求更稳定,但如果原材料、包装、物流成本上升,利润率会被压缩,除非企业有很强提价能力;可选消费更复杂,高CPI、高利率、实际收入压力、信用收紧都会抑制汽车、家居、旅行、零售等需求。一旦出现CPI高而零售销售弱的组合,消费股容易面临双重打击。但能在这种环境中稳住销量并继续提价的公司,会更加凸显品牌和经营能力,市场可能给予更高溢价。
结论:CPI改变的是市场对未来的想象
CPI影响美股,不是一句“通胀高所以股票跌”。真正逻辑是:CPI通过改变利率路径预期,进而改变收益率、美元、估值、风格和板块相对表现。对当前美股而言,最利好的不是CPI越低越好,最利空的也不是总体数据单月跳高本身。真正的利好,是核心通胀继续温和下行,而增长和盈利没有同步塌陷;真正的利空,是核心服务和住房重新加速,迫使市场接受更久的高利率。
RockFlow投研团队认为,市场最希望看到“通胀回落+盈利还在”的软着陆组合。它将有望改写接下来美股板块轮动的主线,并影响包括加密市场在内的全球风险资产风险偏好。