

2026年10月上半月,加密市场从偏贪婪状态回落至中性,BTC仍占据资金配置主导,但ETF买盘转弱、现货成交不足与短期持有者获利了结,使反弹的持续性面临检验。
核心判断
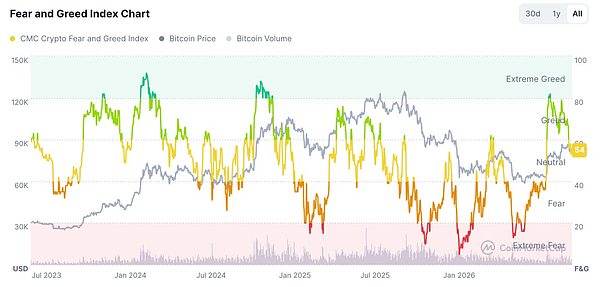
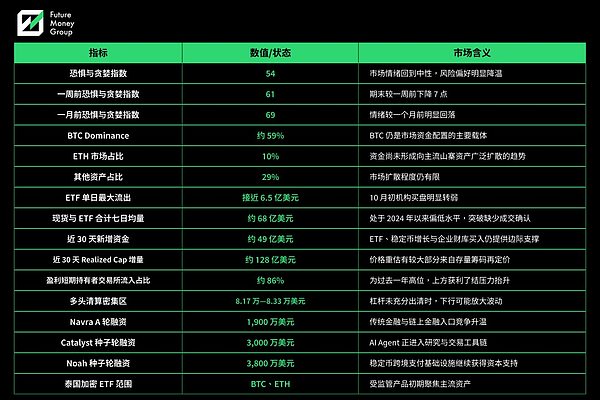
市场状态:恐惧与贪婪指数期末为54,较一周前的61和一月前的69明显回落;风险偏好不再单边扩张,市场进入更依赖真实资金承接的阶段。
主要压力:BTC突破8.5万美元附近卖盘区后未获同步放量确认,盈利短期持有者向交易所转移筹码,上方供给压力有所抬升。
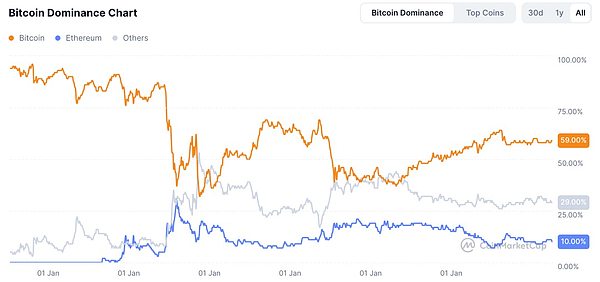
资金结构:BTC Dominance约为59%,BTC仍是主要配置载体;ETH占比仅10%,资金尚未形成向主流山寨资产广泛扩散的一致趋势。
链上结构:近30天新增资金约49亿美元,低于Realized Cap约128亿美元的增幅,价格重估仍有相当部分来自存量筹码换手。
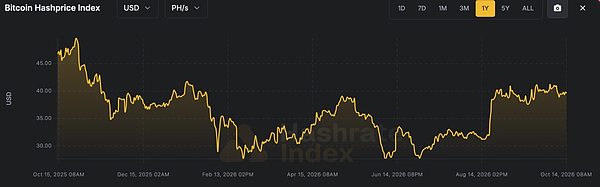
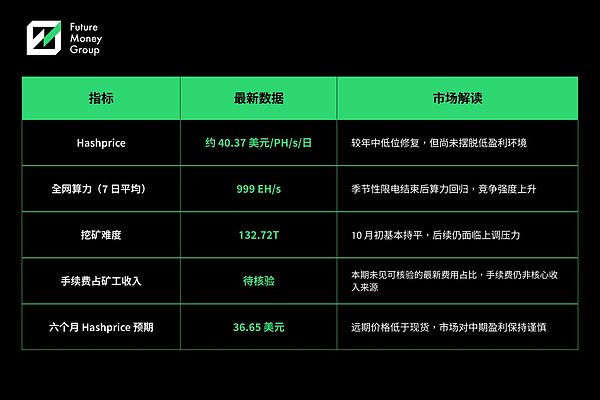
矿业状态:Hashprice约为40.37美元/PH/s/日,算力接近999 EH/s,远期Hashprice低于现货,矿工收入虽有修复但竞争压力继续上升。
监管方向:日本推进国债上链研究,泰国加密ETF框架生效,新加坡继续细化稳定币规则,亚洲合规通道正逐步扩展。
市场概览
市场情绪从偏贪婪回落至中性
市场数据显示,期末恐惧与贪婪指数为54,较一周前的61和一月前的69均明显回落。风险偏好已不再单边扩张,短期交易更加依赖价格能否获得真实资金承接。
BTC继续占据资金配置主导
BTC Dominance约为59%,ETH占10%,其他资产占29%。BTC仍是市场资金配置的主要载体;ETH市占率偏低,广泛的主流山寨资产轮动尚未形成。
ETF买盘连续性正在接受检验
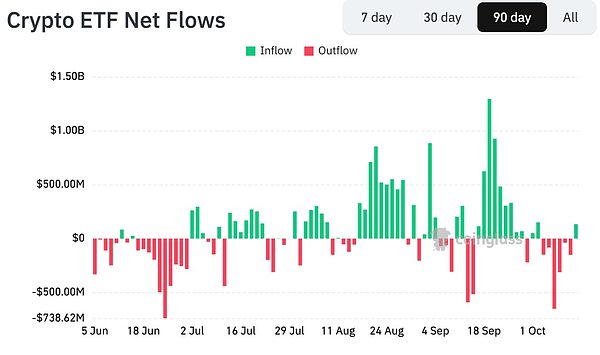
ETF资金流数据显示,10月初连续出现较大规模净流出,单日流出一度接近6.5亿美元。期末虽有小幅回流,但尚未恢复到9月中下旬的大额净流入强度。机构资金并未全面离场,持续承接能力仍需观察。
Hashprice维持修复,但矿工利润仍受竞争挤压
矿业数据显示,Hashprice本期大致维持在40美元/PH/s/日附近。与年中低位相比已有修复,但仍低于去年同期水平;网络算力回升和难度压力使矿工收入改善弱于币价表现。
宏观链上表现
- 上破后的成交承接仍然不足:BTC一度突破8.5万美元附近卖盘区,但现货与ETF合计七日均量约为68亿美元,处于2024年以来偏低水平。价格突破未伴随同步放量,市场尚未形成强势追价的现货共识。
- 新增资金不足以完全解释价格重估:截至10月5日的30天内,ETF流入、稳定币增长与企业财库买入合计约49亿美元,而Realized Cap增加约128亿美元。价格修复仍有相当部分来自存量筹码在更高价格上的再定价。
- 短期持有者获利了结增加上方供给:在价格首次收于8.5万美元上方后,流入交易所的币中约86%来自处于盈利状态的短期持有者,为过去一年高位。若该类筹码持续流入交易所,反弹将面临更明显的卖压。
- 衍生品定价偏多,但下方清算密集:期权put/call比率已回落至年内较低区间,市场对上行的定价有所增加;8.17万—8.33万美元附近聚集了较近的多头清算带。杠杆未充分出清时,价格波动可能被放大。
热点市场新闻
稳定币支付基础设施继续向企业端延伸:Anchorage Digital宣布收购企业支付与财务自动化平台Routable,计划将支付网络与稳定币、代币化存款结算能力整合。行业竞争正从稳定币发行延伸至跨境付款、应付账款和企业资金管理等真实工作流。
传统金融与DeFi的入口争夺升温:链上金融聚合平台Navra完成1,900万美元A轮融资,试图连接自托管、银行资金通道与链上借贷交易服务。其后续价值取决于真实用户资产规模和产品采用,而非单一融资事件。
AI Agent开始进入交易工具链:Catalyst完成3,000万美元种子轮融资,主打以自然语言辅助研究、策略设计和交易执行。AI交易入口的叙事持续升温,但策略可验证性、用户授权边界与合规要求仍是商业化约束。
稳定币跨境结算获得新资本支持:英国支付基础设施公司Noah宣布完成3,800万美元种子轮融资,并计划扩大国际支付网络与合规能力。资本正持续流向连接法币、稳定币和跨境企业付款的中间层服务。
矿业
矿工收入修复,但远期定价仍偏谨慎:Hashprice本期在约40美元/PH/s/日附近运行,10月初平均约为40.37美元;六个月远期均价约为36.65美元。现货收入较年中低位改善,但远期曲线仍在计入难度上升对矿工利润的侵蚀。
夏季限电结束后,算力重新回到网络:7日平均算力在10月8日已接近999 EH/s。季节性限电因素消退后,闲置设备逐步回归,单位产出面对更高竞争强度;若币价不能同步走强,Hashprice仍易受压制。
电力资产的价值更取决于可切换能力:全球算力总量虽趋于平稳,但地区间迁移持续进行。具备低成本电力、可中断负荷和灵活部署能力的站点,更能应对挖矿、其他加密算力与高性能计算之间的收益切换。
AI/HPC并非自动优于挖矿:满载H100的单位电力收入显著高于比特币ASIC,但需要更高硬件投入、数据中心规格和持续利用率。矿企AI/HPC转型应以算力交付、客户利用率和资本回报兑现为判断标准。
监管
日本启动国债上链研究:日本财务省设立国债上链研究会并召开首次会议。主权债务与区块链基础设施的结合进入政策研究阶段,后续需关注试点范围、投资者保护安排和与现有清算体系的衔接。
泰国加密ETF框架开始生效:泰国推出加密ETF监管框架,初期范围限定在比特币和以太坊。亚洲市场正通过限定资产范围和受监管产品通道,逐步扩大传统资金的参与边界。
新加坡继续细化稳定币规则:当地针对涉及跨境认可及禁止付息的稳定币规则完成意见征集节点。稳定币竞争正从发行规模扩展至跨境可用性、收益安排和发行人审慎监管。
关键数据表
观察指标
- 关键成本区间:跟踪BTC能否稳定站在8.5万美元卖盘区上方,并观察8.17万—8.33万美元清算带的承接;放量站稳将强化突破判断,重新跌入清算密集区则会削弱判断。
- 现货需求:跟踪现货与ETF合计七日均量能否从约68亿美元的偏低水平回升;成交同步扩大可确认真实追价需求形成,价格上涨而成交继续偏弱则说明承接不足。
- ETF资金连续性:跟踪期末小幅回流能否转为连续净流入;资金持续回归将改善机构买盘判断,再次出现接近本期高位的大额净流出则说明需求仍不稳定。
- 杠杆与流动性:跟踪期权put/call比率与8.17万—8.33万美元多头清算带的变化;现货流动性改善且清算密度下降将减弱波动风险,偏多杠杆继续堆积则可能放大回撤。
- 卖方出清程度:跟踪盈利短期持有者向交易所转移的占比能否从约86%的高位回落;持续下降将表明获利了结压力缓解,维持高位则意味着上方供给仍未充分消化。
- 监管落地进度:跟踪日本国债上链研究是否进入试点、泰国ETF框架下是否出现实际产品,以及新加坡稳定币规则是否形成正式文本;实质落地将提升合规确定性,长期停留在研究或征集阶段则削弱影响。