Odaily星球日报讯 The Kobeissi Letter 最新分析指出,标普500指数正呈现一个历史性市场悖论:在油价超过100美元/桶、借贷成本回到2002年水平、通胀率接近美联储2%目标两倍的背景下,该指数仍距离历史高点仅约2%。该机构认为,标普500可能同时处于“历史高位”与“牛市底部”。
伊朗战争第229天:指数逆势上涨900点
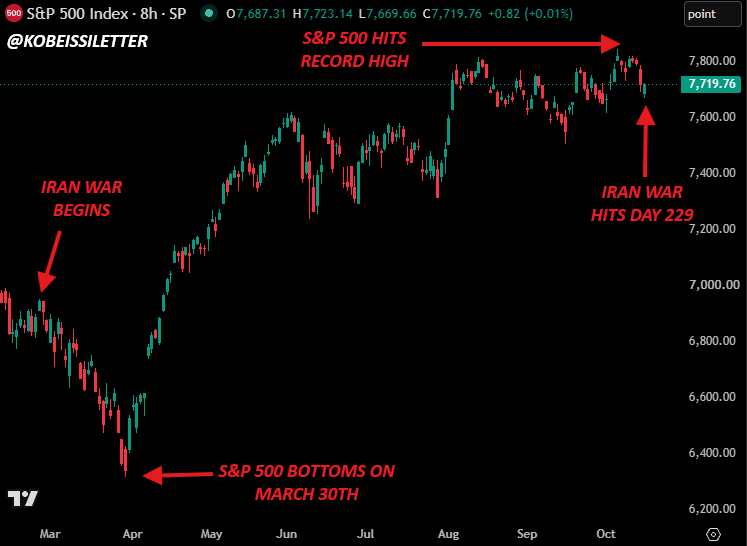
The Kobeissi Letter 称,伊朗战争已进入第229天。自战争开始以来,标普500指数上涨了900点;自3月30日触及低点以来,该指数上涨近1500点,市值增加14万亿美元。与229天前相比,通胀几乎翻番,美联储正在加息,全球深陷严重能源危机,但同时也处于史上最大技术革命之中。
宏观预期剧变:从降息三次到持续加息
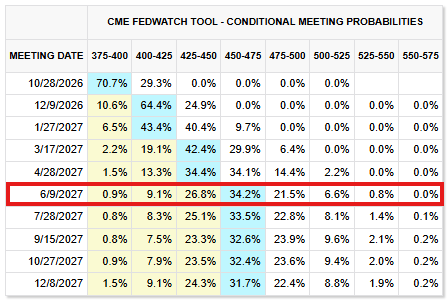
2026年初,市场曾预期美联储全年至少降息3次、总计75个基点,这是支撑股市看涨逻辑的核心要素。然而今年以来,美联储已加息一次,市场预计到2027年6月还将再加息3次。若计入9月加息,总计加息幅度将达100个基点,利率预期发生175个基点剧烈变动。
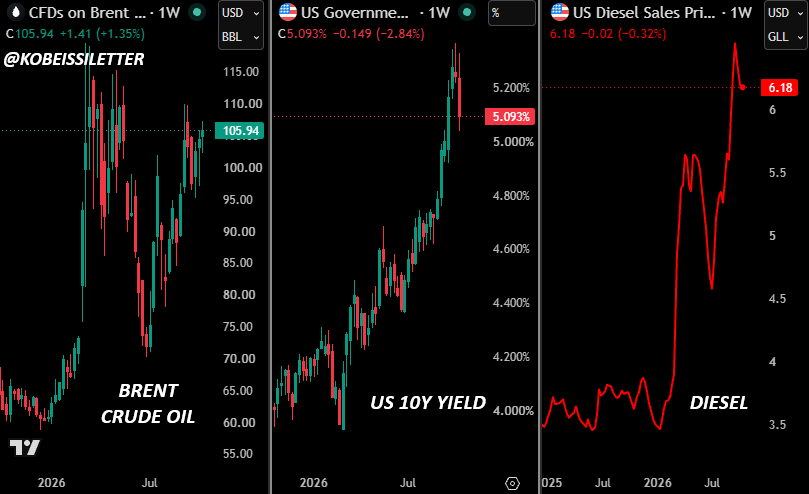
推动这一转变的是油价历史性飙升。柴油价格较2026年1月低点上涨超过80%,布伦特原油达到每桶106美元。随着通胀翻倍、美联储持续加息以及美国财政赤字逼近2万亿美元,借贷成本大幅飙升。尽管如此,标普500仍处于历史高位。
多数成分股表现不佳:84%较历史高点跌超10%
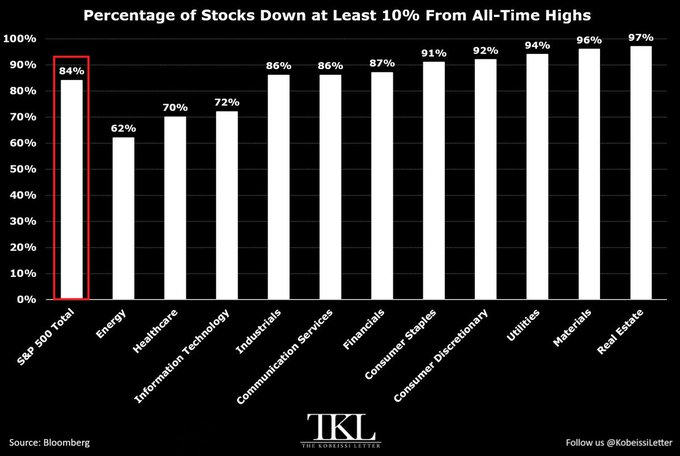
虽然标普500指数创新高,但绝大多数成分股交易价格远未接近历史高点。数据显示,目前84%的标普500成分股较其历史最高点下跌至少10%。房地产板块居首,97%的股票下跌至少10%;原材料板块为96%,公用事业板块为94%,非必需消费品板块为92%。此外,59%的成分股较高点下跌至少20%,41%跌幅超过30%,17%跌幅超过50%。
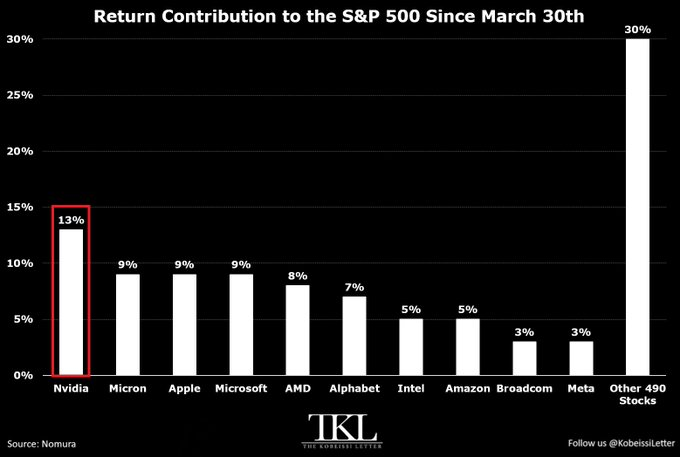
自3月30日标普500触底以来,指数累计上涨23%,但其中70%的涨幅由仅10只股票贡献。这10只股票贡献了16个百分点。其中,英伟达贡献最大,占标普500涨幅的13%,即3个百分点;美光科技、苹果和微软各贡献9%,即各2个百分点;AMD和Alphabet分别贡献8%和7%。其余490只股票仅贡献30%涨幅,即7个百分点。
标普500本应在9000点之上?
The Kobeissi Letter 认为,若非伊朗战争影响,标普500指数本可能达到9000点以上。尽管通胀接近4%、汽油价格不断上涨且美联储正在加息,该指数距离历史高点仍仅差2%。如果伊朗战争结束、油价回落、美联储重回降息轨道,指数可能达到更高水平。
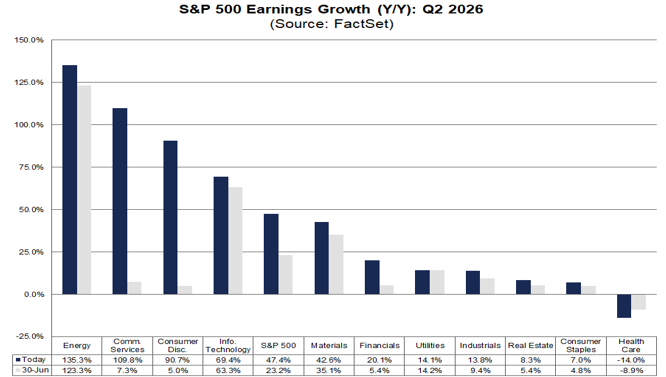
在伊朗战争持续的过去7个月里,企业盈利增长堪称史无前例。2026年第二季度,标普500综合盈利增长率高达52%,为2021年第二季度以来最高。当时全球经济正从封锁中复苏,美国政府推出4万亿美元刺激计划。换言之,在能源危机和加息周期背景下,当前增长水平竟与当年大规模刺激后的复苏相当。
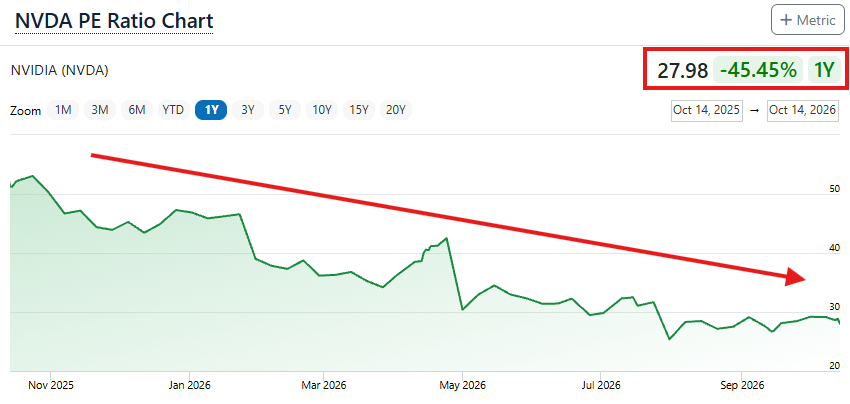
The Kobeissi Letter 还指出,AI前景比多数人意识到的更强劲。尽管通胀已连续67个月保持在2%以上,企业盈利增长仍足以支撑这一光明前景。以英伟达过去12个月市盈率为例,期间其股价上涨21%,但市盈率反而下降46%。目前英伟达预期市盈率约24倍,与标普500的22倍基本持平,而其过去五年股价累计涨幅高达900%。
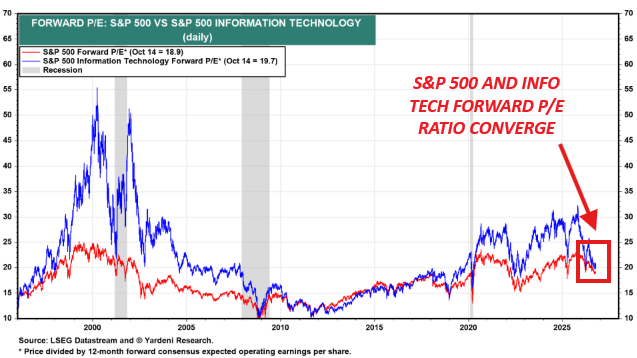
许多大型科技股情况类似,而正是这些股票支撑着整个市场。标普500指数与标普500信息技术板块当前预期市盈率几乎持平。从历史看,信息技术股估值通常高于标普500整体水平。该机构认为,那些推动股市走高的大型科技股,尽管股价处于或接近历史高点,但估值中已包含相当大的折价。
市场集中度为何反而是利好
该机构强调,若标普500中超过80%的成分股较历史高点下跌超10%,一旦市场广度出现轻微改善,买盘压力便会迅速增加。即便不考虑这种转变,主导大部分价格走势的大盘科技股,与标普500整体相比也显得相对“便宜”。因此,在当前阶段,市场集中实际上是一个利好,而非问题。
3月30日触底是送给投资者的“礼物”
The Kobeissi Letter 回顾称,当标普500跌破6400点时,该机构曾发出强烈买入信号,并指出债券市场是看涨核心原因之一,科技股抛售似乎缺乏理性。随后指数出现“V型”反弹,该机构继续上调标普500目标点位至7800点,并预判特朗普政府将干预债券市场。如今,特朗普政府确实正在尝试干预债市,尽管尚未奏效,但后续干预举措可能不可避免。
投资者寻求更多资产配置
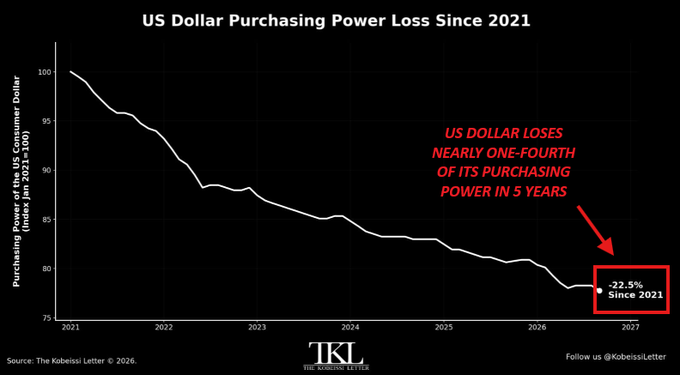
面对美国持续通胀,投资者更倾向于持有各类资产。美国CPI通胀率已连续67个月高于美联储2%目标,上一次低于2%还要追溯到2021年1月。在此期间,美元价值缩水22.5%。换言之,2021年花费100美元能买到的商品和服务,如今需要129美元。因此,从长期看,投资者不仅不会减少,反而更希望增加对股票和实物资产的持有。
若出现伊朗冲突结束、全球能源危机缓解的迹象,将引发连锁反应:能源价格下跌、通胀预期回落、美联储政策立场转鸽、科技股折价消除、市场上涨广度扩大。同时,AI革命仍在加速,许多大型科技股尽管股价上涨,但基于预期盈利的估值反而更具吸引力。宏观层面,市场对资产持有的需求也处于历史高位。
结论:牛市中的底部
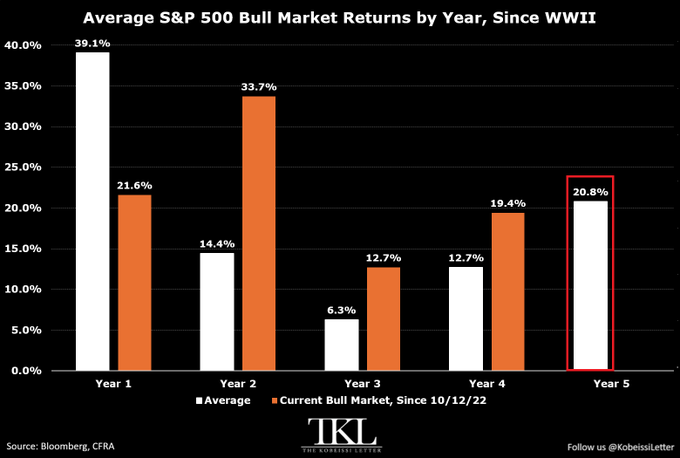
The Kobeissi Letter 总结称,标普500正处在“牛市中的熊市”里。尽管牛市已持续至第五年,但当前股市仍存在显著“折价”空间。这种折价现象宛如一场“隐形”熊市,压制了全球规模最大、增长最快企业的股票估值。一旦条件成熟,标普500极有可能迎来一轮剧烈上涨行情,2027年将是充满重大变数的一年。